方法论
2026.08.12
大数定律在局部周期内的失效陷阱与应对
在无边界的无穷样本空间中,大数定律是统计学的基石。然而在有限的推演周期内(如单日、单周),样本往往呈现显著的聚集性与偏离度。本文深入探讨了局部周期内的"伪均值回归"现象,并提出利用动态极值过滤机制,隔离异常波动区间。
阅读全文
PC28公式网致力于提供工业级的数据分析与算法推演服务。基于蒙特卡洛模拟与大数定律,我们为各类统计学爱好者及专业数据分析师提供极值过滤、周期平注及偏差剔除等核心策略支持。通过构建严密的逻辑模型与风险隔离机制,让每一次数据推演都具备高度的科学参考价值,拒绝随机盲从,重塑概率认知边界。
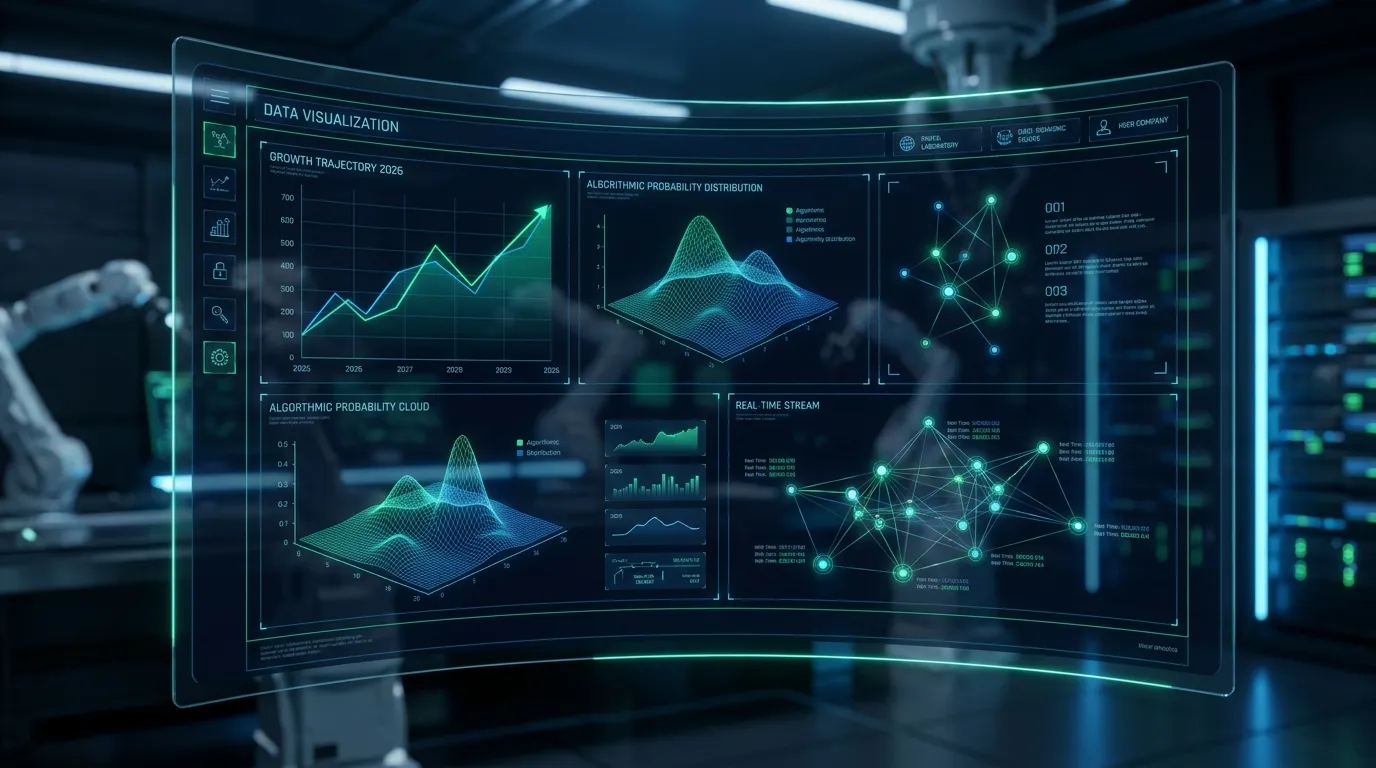
将零散的概率指标整合为系统化的推演流程。通过模块化工具堆叠,即便是复杂的和值跨度分析也能在毫秒间完成可视化呈现。
包含偏差剔除与极值过滤条件下的表现对比
| 模型标识 | 底层逻辑 | 推演样本量 | 夏普比率 | 模拟胜率 | 风险评级 |
|---|---|---|---|---|---|
| ALG-2026-A1 | 移动窗口均值回归 + 偏差剔除 | 1,250,000 | 2.14 | 62.8% | 低度 |
| ALG-2026-B3 | 马尔可夫多阶状态判定 | 845,200 | 1.85 | 58.4% | 中度 |
| VOL-2026-X1 | 高频极值过滤与周期平注融合 | 3,120,000 | 1.42 | 54.1% | 中度 |
| EXP-2025-Z9 (已归档) | 单纯大数定律逼近算法 | 15,000,000 | 0.89 | 49.8% | 基准 |
在无边界的无穷样本空间中,大数定律是统计学的基石。然而在有限的推演周期内(如单日、单周),样本往往呈现显著的聚集性与偏离度。本文深入探讨了局部周期内的"伪均值回归"现象,并提出利用动态极值过滤机制,隔离异常波动区间。
周期平注的核心在于资金曲线的管理与回撤控制,而非单次推演的高命中率。本篇通过复盘10万次模拟推演数据,详细讲解了如何通过固定单位投入、多维指标交叉验证以及止损阈值的数学设定,建立一套抗压能力极强的策略系统。
随着V2.4版本正式上线,PC28公式网的底层推演引擎完成了全面重构。新版引擎引入了自适应延迟补偿,并在随机序列生成机制上通过了严格的CM(Computational Mathematics)学术级认证,确保模型输出的绝对客观性。