2026 智能推演小工具与模拟沙盒 CM认证
高精度概率计算器、蒙特卡洛资金沙盒及012路周期形态矩阵。通过科学量化手段进行周期测算与风险控制,构建数据驱动的决策支持环境。
和值与跨度在线模拟计算器
v3.2 Engine012路周期余数形态测算矩阵
| 形态路径 | 当前连续(期) | 历史极值 | 方差波动 | 均值回归预期 |
|---|---|---|---|---|
| 0路 (余数0) | 3 | 14 | 0.82 | 强 (82%) |
| 1路 (余数1) | 1 | 11 | 1.15 | 中 (45%) |
| 2路 (余数2) | 7 | 12 | 1.43 | 极弱 (12%) |
蒙特卡洛资金回撤模拟沙盒
2026 科学风控指南:模拟沙盒与回撤测算
在概率学框架下,短期的波动是不可避免的随机游走现象。本平台的「蒙特卡洛资金回撤模拟沙盒」旨在通过万次以上的高频计算迭代,帮助用户在实际操作前直观感知潜在的风险边界,从而制定更具韧性的资金分配模型。
如何通过模拟沙盒测算极限回撤?
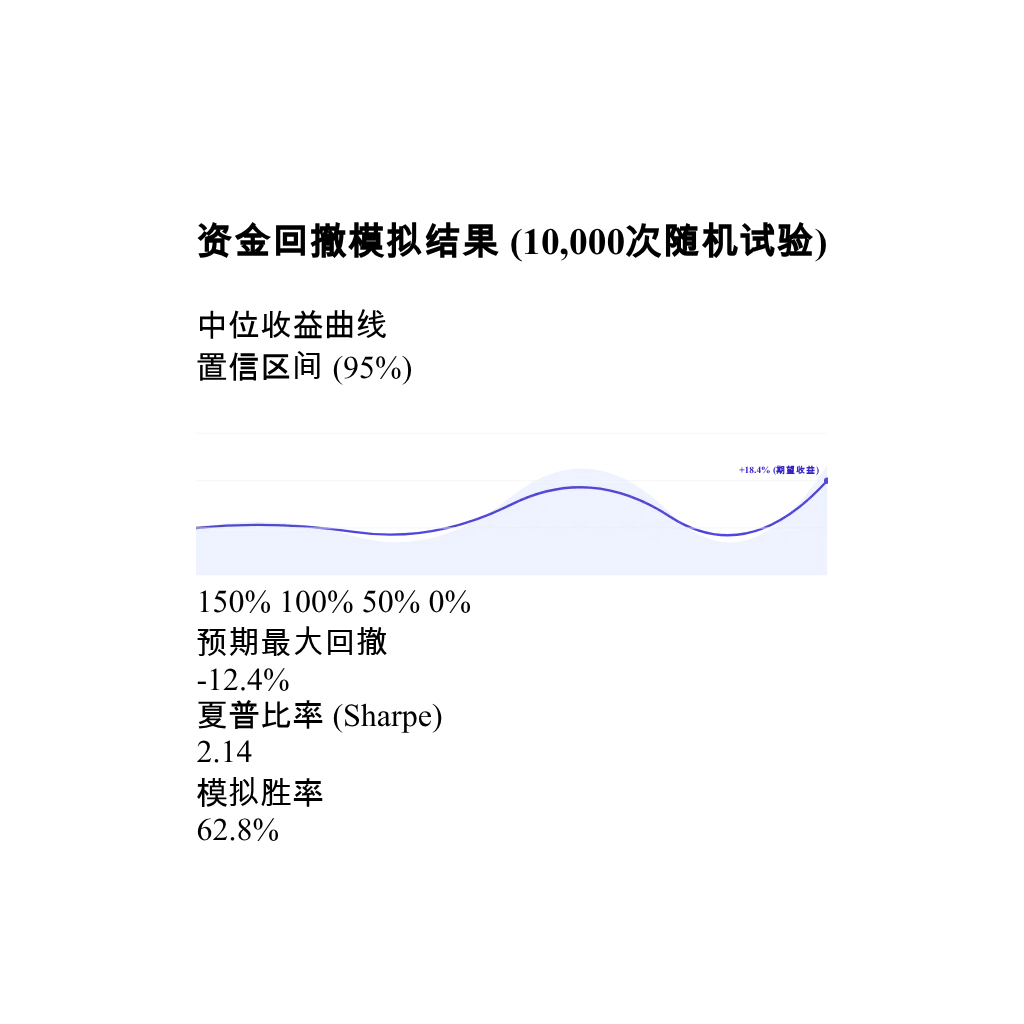
蒙特卡洛方法利用重复随机抽样来计算结果。在沙盒中输入您的预期参数后,系统会模拟10,000次独立的周期序列。观察生成的图表,深色中位数线代表预期平均收益路径,而周围淡色阴影区域(通常为95%置信区间)则勾勒出了极端情况下的最大资金回撤(Max Drawdown)。如果图表下方的“破产概率”超过5%,则说明当前的参数组合处于高危状态,需立刻降低仓位基数。
止损线的重要性:纪律优于直觉
数据表明,缺乏硬性止损是导致模型失效的主要因素。止损线不是失败的标志,而是系统设计的安全阀。在推演小工具中设置“15%”的稳健止损线,意味着当单次策略周期的亏损触及本金的15%时,模拟将强制终止该次迭代。这在现实中对应着立即切断亏损源头,保护核心本金免受尾部风险(Tail Risk)的吞噬,确保您能留在市场中等待下一次高确定性回归。
2026 风控禁忌与CM认证准则
1. 拒绝“倍投”陷阱: 在概率模型中,简单的负追倍投(如马丁格尔策略)会使得资金曲线呈现极高的脆弱性,一旦遭遇小概率的长连偏离,极易触发强制平仓。本网沙盒默认不支持单纯倍投测算。
2. 警惕“热手效应”: 连续的高命中率往往会诱导放宽止损条件。请始终遵循系统输出的“风险预警级别”,无论前期表现如何,B级以上预警必须严格控制风险敞口。
3. 遵守CM实验室规范: 所有的推演结果仅具有统计学意义上的参考价值,不可视作绝对的未来承诺。坚持数据驱动,摒弃主观情绪干扰。