首页
组合策略实验室
2026 量化核心 v3.0
概率统计说明
PC28组合在线预测与
概率论经典算法
介绍PC28组合策略、概率论算法与资金曲线分析方法,展示不同参数假设下的组合模型。历史数据用于统计参考,随机结果无法保证预测。
回撤控制率
87.4%
协同夏普比率
2.15Avg
PC28组合策略与量化参数分析
Sandbox Ready
选择基准模型
MAX: 3动态权重分配 (100%)
012路跨度
60%
模3和值
40%
拟合收益与波动率曲线
实盘周期: 2026.01 - 2026.08 // 数据级: L3
单一
组合(当前)
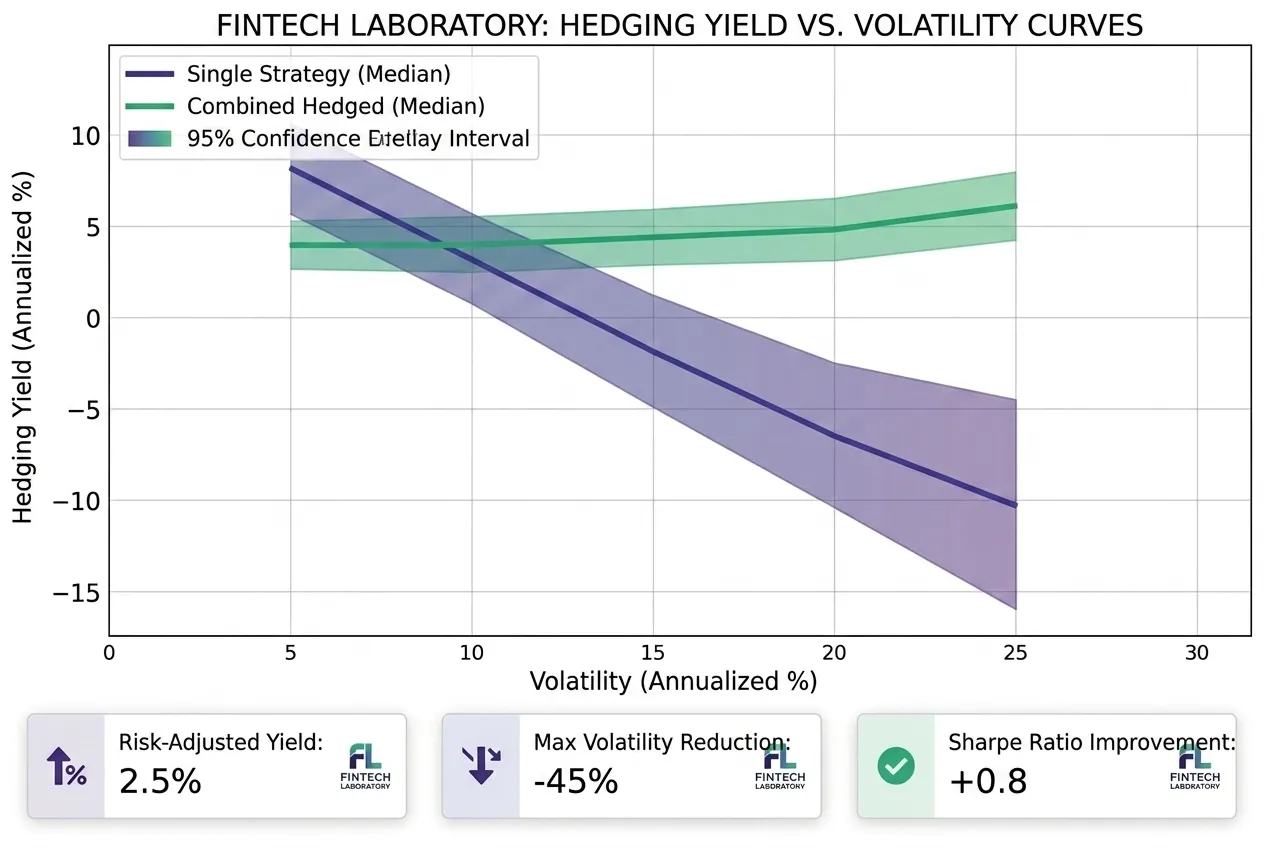
当前组合最优解
+18.4% α
年化波动率 (σ)
12.4% ↓ 4.2%
最大回撤 (MDD)
5.8% ↓ 2.1%
卡玛比率 (Calmar)
3.12 ↑ 0.8
PC28组合分析参数示例
下方配置用于展示不同参数组合的分析方式,不是实盘数据或投注方案;模拟结果取决于假设条件。
现代投资组合理论在公式推演中的应用
"不要把所有的鸡蛋放在一个篮子里,更不要把篮子放在同一辆车上。"
—— 风险隔离准则
在PC28的数理统计与概率演算中,单一的公式或算法无论其历史胜率多高,必然会在无限长的周期中遭遇自身的“死穴”(即连续极端偏差)。这是大数法则下不可违背的统计学铁律。因此,2026版公式网引入了基于现代金融学的组合策略与风险对冲体系。
01 公式推演与偏差剔除
我们不再依赖单一指标的线性预测。通过构建具有低相关性甚至负相关性的模型矩阵(例如,将侧重平稳趋势的“周期平注”模型与侧重捕捉异动的“极值过滤”模型组合),可以在某一个模型失效产生偏差时,由另一个模型进行对冲补偿。这种偏差剔除机制,是降低整体资金曲线波动率的核心。
02 极值过滤与风险隔离
极值数据可能影响单一模型的统计表现。分析时可以将极值过滤作为独立参数,比较不同假设下的结果变化;这类模型只能帮助理解样本与风险,不能消除随机性或保证未来结果。