算法解析
CM认证
贝叶斯网络在动态偏差剔除中的实战应用
本文详述了如何通过贝叶斯先验概率网络对历史数据窗口进行动态拟合。传统偏差剔除往往依赖静态阈值,而本研究提出了一种自适应的惩罚系数模型,能够在高波动周期内显著降低假阳性信号。
深度阅读
本期白皮书由CM联合概率统计中心首发,深度解析2026年最新随机数流中的长尾分布特征。我们引入了全新的蒙特卡洛多级容错对冲模型,旨在应对极端偏差带来的不确定性。文章通过80万组脱敏推演数据,详细论证了“极值过滤”与“动态权重配比”在构建坚韧风控隔离墙中的决定性作用,为高级量化研究者提供了全新的底层架构思路。
本文详述了如何通过贝叶斯先验概率网络对历史数据窗口进行动态拟合。传统偏差剔除往往依赖静态阈值,而本研究提出了一种自适应的惩罚系数模型,能够在高波动周期内显著降低假阳性信号。
风险隔离是长周期推演的核心壁垒。本指南探讨了将资金模块与推演引擎完全解耦的架构设计。通过建立虚拟缓冲池和独立执行单元,我们能够有效阻断极端偏差引发的连锁崩塌效应。
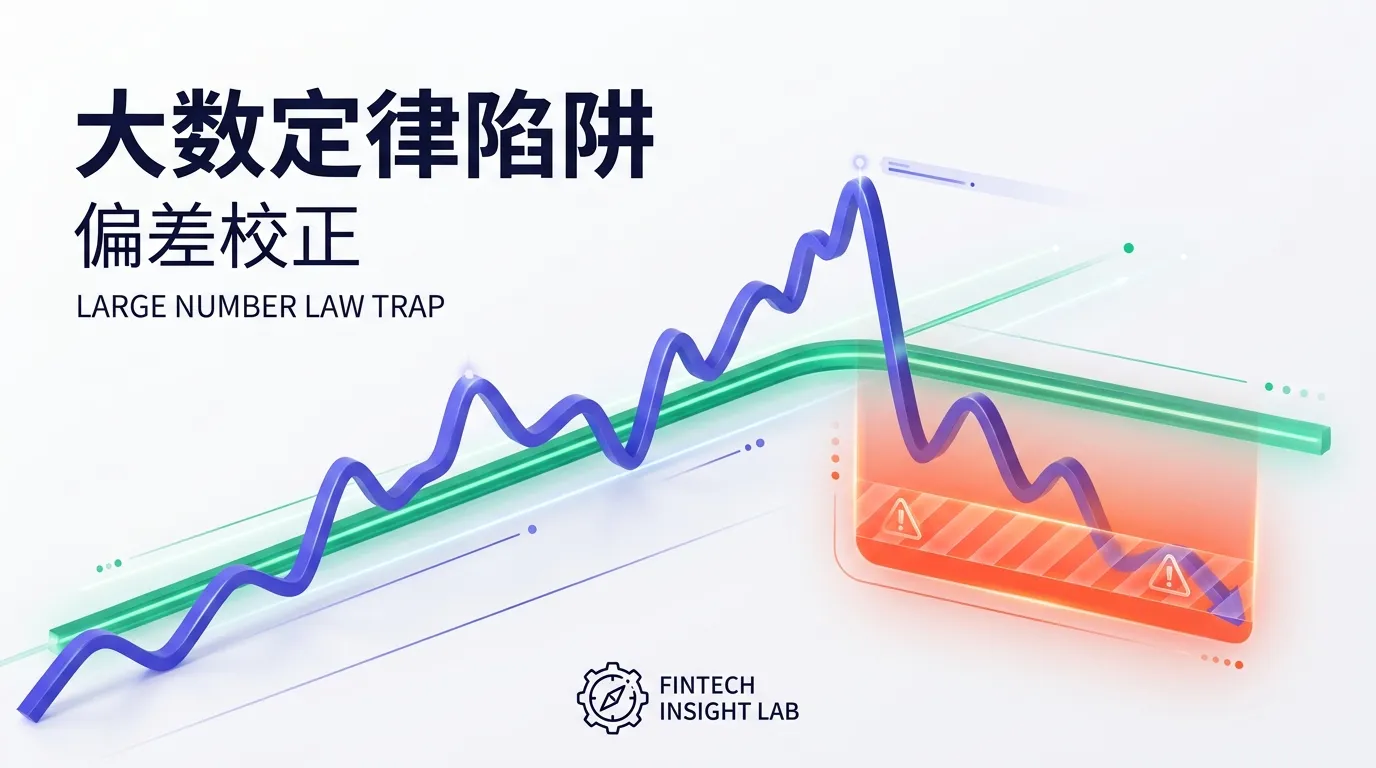
许多量化模型错误地将局部趋势视为长期必然。本文利用马尔可夫链模型深入剖析了状态转移矩阵在评估周期平注时的局限性,揭示了哪些统计量在特定置信区间内是有效信号。
回顾2026年上半年,随着算力的提升,多维复合公式逐渐取代单线索公式。本报告梳理了行业内主流公式的核心算法演进,特别指出“混合高斯分布滤波”技术的突破性进展。
多公式并发推演时,公式间的相关性往往导致风险集中。本文探讨了如何运用协方差矩阵量化公式间的同向性,并通过主成分分析(PCA)构建多元异构策略。
传统极值过滤常以硬性阈值切断,易造成数据断层。我们详细解读了基于非线性扩展卡尔曼滤波的新一代过滤引擎,平滑吸收高频震荡,动态隔离异常峰值。
留下您的邮箱,第一时间获取PC28公式网最新的算法解析、极值过滤白皮书及量化推演前沿成果。无推广,纯粹学术探讨。